.png)
1 сентября в России стал доступен функционал цифрового рубля. Самое время оглянуться на пройденный путь — от первых шагов в пилоте Банка России до полноценной работы продукта в мобильном приложении.
Газпромбанк присоединился к инициативе в 2021 году. В 2022-м команда перешла к активной реализации первых сценариев. К концу того же года появился прототип, который уже можно было «потрогать» в приложении. А в августе 2023 года банк запустил полноценный пилот для ограниченной группы клиентов.
С самого начала было ясно: функционал работы со счетами цифрового рубля, открытыми на платформе Банка России, будет реализован через приложение коммерческого банка. Именно эту модель и воплотила наша команда, работая вместе с Банком России.
Как развивался проект и что потребовалось для запуска
Пять лет назад сформировалась задача реализовать модель, в которой гражданин может пользоваться Банком России почти как обычным коммерческим банком. Сегодня эта идея стала реальностью: счет открывается через приложение коммерческого банка, а клиент фактически становится клиентом Центрального банка.Для этого мы решили три ключевые задачи:
● интегрировали в нашу инфраструктуру программный модуль Банка России для криптографии и обеспечили взаимодействие с ним в соответствии с требованиями информационной безопасности;
● развернули ГОСТ-криптографию и инфраструктуру;
● настроили контуры обработки и контроля для формирования, шифрования и отправки сообщений на платформу цифрового рубля.
Функционал наращивался постепенно. Сначала команда реализовала переводы между физическими лицами, затем добавила оплату товаров и услуг в цифровых рублях и простые смарт-контракты.
В систему встроили обязательные проверки клиента перед проведением операций, платежи в бюджет и из бюджета, зачисление стипендий и социальных выплат, формирование справок и выписок. Поскольку счет находится на платформе Банка России, документы формирует регулятор, а банк доводит их до клиента.
Пилот продолжал развиваться: по мере изменения требований команда оперативно вносила инфраструктурные изменения и необходимые доработки.
Что оказалось наиболее ресурсоемким в реализации
Проект потребовал множества интеграций с автоматизированными системами банка и глубокой проработки банковских процессов. Наша команда цифрового рубля объединяла экспертизу разных банковских команд, переводила требования Банка России в технические решения и координировала их реализацию.Банк России регулярно обновляет альбомы электронных сообщений и добавляет новые бизнес-процессы в течение года. Их внедрение требует изменений сразу в нескольких системах, включая мобильное приложение.
Еще одним новым решением для банковской инфраструктуры стала установка средств криптографии непосредственно в мобильное приложение. В рамках проекта «Цифровой рубль» криптографические средства впервые массово внедрили в банковские приложения. До этого они применялись преимущественно в специализированных решениях.
Принцип работы криптографии с открытыми ключами таков: пользователь получает пару связанных ключей, закрытый хранится на мобильном устройстве и используется для подписи сообщения, а открытый передается на платформу Банка России для проверки подписи и целостности данных.
Чем цифровой рубль отличается от привычных форм денег
Цифровой рубль сочетает свойства наличных и безналичных денег. Как у наличных, у каждой единицы есть уникальный идентификатор. Как у безналичных, доступны онлайн-платежи. Дополнительно цифровой рубль поддерживает смарт-контракты и маркирование средств, позволяющее отслеживать их движение. В перспективе появятся офлайн-платежи: возможность расплачиваться без подключения к сети с последующей синхронизацией с платформой.Один счет цифрового рубля доступен через разные банки, поэтому при проблемах с одним из них клиент сохраняет доступ к своим средствам через другой. Средства защищены криптографией, а переводы между физическими лицами проходят без комиссии.
С технологической точки зрения цифровой рубль — это токенизированные деньги, для которых можно задавать цели использования и контролировать исполнение контрактов в электронном виде.
Доступ к ключам для подписи защищен отдельным сложным паролем. Дополнительно работают системы антифрода банка и платформы Банка России. Платформа видит операции всех банков, что позволяет эффективнее выявлять подозрительные операции. Сообщения подписываются непосредственно на мобильном устройстве и проходят через защищенную инфраструктуру банка. В совокупности эти механизмы обеспечивают многоуровневую защиту операций.
Какие сценарии использования цифрового рубля выглядят наиболее перспективными
Сегодня особенно перспективны смарт-контракты: они позволяют корректно распределять средства и автоматически исполнять сделки как для физических, так и для юридических лиц. Отдельное значение имеют офлайн-платежи, особенно при ограничениях связи, а также возможность маркирования средств.Как устроена архитектура решения
Газпромбанк выступает одним из окон входа на платформу Банка России. Пользователь взаимодействует с цифровым рублем через привычный интерфейс мобильного приложения, а банк обеспечивает взаимодействие с платформой в соответствии со стандартами и требованиями Банка России. Внутренняя архитектура решения построена с учетом этих требований.Счет цифрового рубля физически и логически находится на платформе Банка России. Для клиента это обычный банковский счет, только его ведение осуществляется на стороне регулятора.
Инфраструктура цифрового рубля принципиально отличается от привычных безналичных платежей. Обычный безналичный платеж проходит либо внутри банка, либо через платежную систему Банка России. Перевод в цифровых рублях выполняется непосредственно на платформе цифрового рубля, без использования платежной системы Банка России.
Для проведения операции пользователь подписывает на мобильном устройстве соответствующее распоряжение. Оно формируется в виде сообщения по стандартам и протоколам Банка России и отправляется на платформу, где и исполняется операция.
Для встраивания технологии команда цифрового рубля разработала две новые автоматизированные системы: систему цифрового рубля общего банка и модуль интеграции, выполняющий роль транспорта. Еще несколько систем доработали по заказу команды. В итоге цифровой рубль интегрировали со многими банковскими системами, а в процесс проведения платежей оказалась вовлечена значительная часть банка.
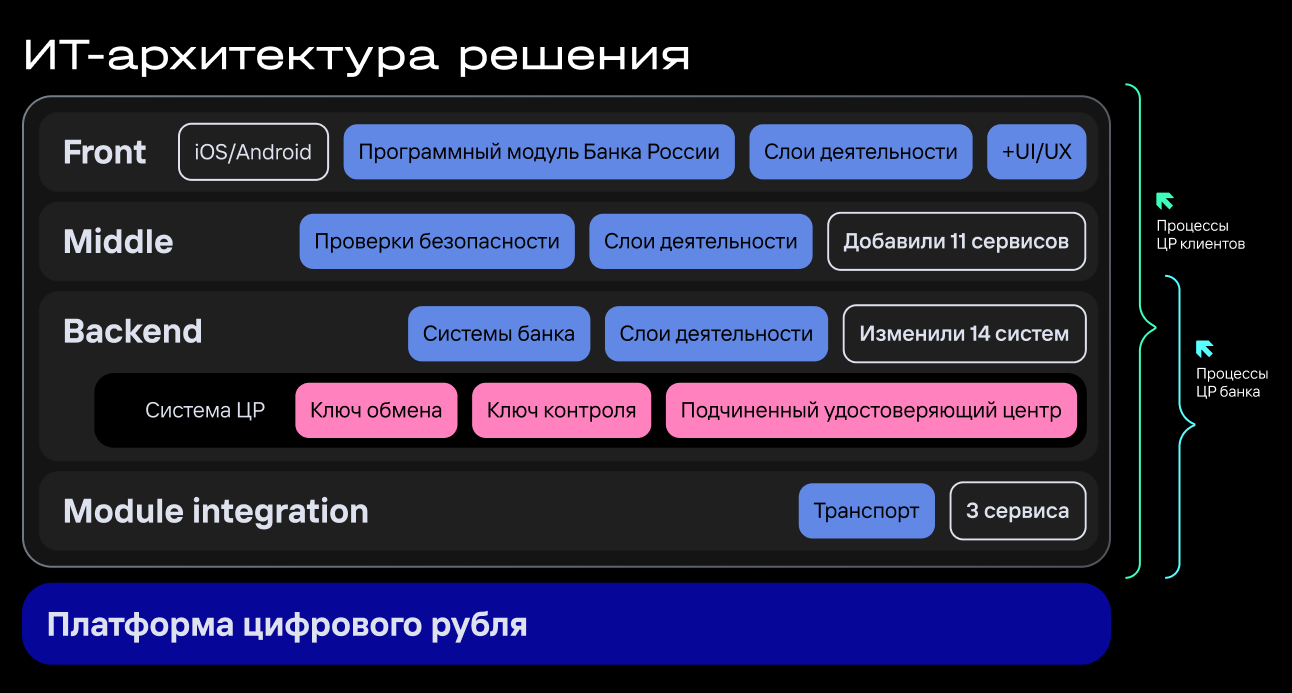
В разработке участвовало около тридцати человек, включая коллег со стороны бизнеса, экспертов по безопасности, специалистов транспортного контура и команды финмониторинга. Само интеграционное решение разработали инженеры банка. Команда стремится одной из первых на рынке реализовывать новые требования и находится в постоянном диалоге с Банком России. Фактически она тестирует новые альбомы электронных сообщений и участвует в пилотах новых бизнес-процессов.
Одним из ключевых решений стал отказ от коробочного продукта в пользу собственной разработки. Это позволило команде быстрее адаптировать решение к обновлениям требований.
Банк России регулярно выпускает новые альбомы электронных сообщений. В последнем альбоме уже 72 бизнес-процесса, около сорока из них касаются физических лиц. Изменения могут быть существенными, вплоть до изменения форматов сообщений, поэтому оперативное обновление системы критически важно для бесперебойной работы сервиса.
С чего начиналась разработка и какой стек использовали
В 2021 году команда протестировала первую концепцию: банк подключился к платформе Банка России, открыл счет и отправил первое сообщение. В 2022 году после публикации первых альбомов электронных сообщений началась разработка MVP-процессов.Команда использовала стандартный банковский стек розницы: Spring, Project Reactor и микросервисную архитектуру. Такой выбор позволил опереться на готовую инфраструктуру для развертывания микросервисов.
Для мониторинга и контроля качества мы использовали те же подходы, что и для остальных продуктов стрима розницы: unit- и интеграционные тесты, функциональное тестирование, измерение покрытия и другие метрики.
Что показал пилот
Первые переводы были небольшими по сумме, а оплаты в пользу юридических лиц уже проходили в реальных торговых точках.Пилот выявил особенности, которые сложно заметить в тестовой среде. Например, приложение по-разному работало на разных моделях телефонов, а торговые точки генерировали QR-коды в новом формате с несколькими вариациями.
Команда также собрала обратную связь от пользователей. По ее результатам доработали клиентские пути и подготовили для Банка России предложения по их улучшению и упрощению. В самом приложении улучшили историю операций, добавили копирование реквизитов, упростили переводы и списания. Теперь такие операции можно запускать прямо из уведомлений, без перехода на отдельную страницу цифрового рубля. Кроме того, расширили поддержку моделей телефонов при открытии счета.
Регулятор тоже вносил уточнения. Пилот стартовал в августе 2023 года, шел достаточно долго и стал площадкой для добавления и отработки новой функциональности.
Сегодня, после запуска 1 сентября, этот путь можно считать пройденным. Команда продолжает развивать продукт в соответствии с обновлениями требований Банка России и обратной связью клиентов.

@3x 1 (1).png)